AERZEN ออกแบบและผลิตโบลเวอร์มาตั้งแต่ปี 1864 — ประสบการณ์ 160 ปีนี้สอนเราว่าการตัดสินใจลงทุนเครื่องเติมอากาศไม่ควรจบที่ราคาป้าย แต่ควรจบที่มูลค่าปัจจุบันสุทธิ (NPV) ภายใต้ hurdle rate จริงของโรงงาน บทความนี้ไม่ใช่บทสรุปทฤษฎี WACC ทั่วไป แต่เป็นโมเดลคำนวณเฉพาะกรณี โบลเวอร์เติมอากาศในระบบบำบัดน้ำเสีย (aeration blower) ที่ทำงาน 24/7 ตลอดทั้งปี โดยแสดงตาราง sensitivity ของ NPV ตามอัตราคิดลด และวิธีหา break-even discount rate ที่บอกว่าเมื่อใดควรเช่า เมื่อใดควรซื้อ
- aeration blower กินไฟเป็นสัดส่วน 45–65% ของค่าไฟทั้งโรงบำบัดน้ำเสีย — พลังงานคือตัวแปรหลักของ NPV ไม่ใช่ราคาเครื่อง
- ยิ่ง hurdle rate สูง การเช่าแบบ OPEX ยิ่งได้เปรียบบน NPV เพราะไม่ผูกเงินทุนใน Year 0 — ความสัมพันธ์นี้พิสูจน์ได้ทางคณิตศาสตร์ ไม่ใช่คำโฆษณา
- ตัวชี้วัดที่ควรหาคือ break-even discount rate: ถ้า hurdle rate จริง > ค่านี้ → เช่าชนะ; ถ้าต่ำกว่า → ซื้อชนะ
1. ทำไม aeration blower ต้องวิเคราะห์ต่างจากเครื่องจักรทั่วไป
โบลเวอร์เติมอากาศในถังเติมอากาศ (aeration tank) ของระบบ activated sludge แตกต่างจากเครื่องจักรลงทุนทั่วไปสามด้านที่กระทบ NPV โดยตรง:
- โหลดต่อเนื่อง 24/7 — ต่างจากเครื่องที่เดินเป็นกะ ค่าพลังงานสะสมตลอดอายุสูงมากจนมักเกินราคาเครื่องหลายเท่า
- พลังงานครองสัดส่วนต้นทุนรวม — งานวิจัยด้านพลังงานในโรงบำบัดน้ำเสียระบุว่าระบบเติมอากาศกินไฟราว 45–65% ของค่าไฟทั้งโรง ทำให้ประสิทธิภาพ (kWh/kg O₂ transferred) มีน้ำหนักในโมเดล NPV มากกว่าราคาซื้อ
- โหลดผันแปรตาม BOD load — ปริมาณน้ำเสียและความเข้มข้นสารอินทรีย์เปลี่ยนตามฤดูกาลและกำลังผลิต ทำให้การ oversize เครื่องซื้อกลายเป็นต้นทุนจม ขณะที่การเช่าปรับขนาดได้
เมื่อพลังงานคือตัวแปรเด่น โจทย์จึงไม่ใช่ “ซื้อถูกกว่าหรือเปล่า” แต่เป็น “ภายใต้ hurdle rate ของเรา กระแสเงินสดทางเลือกไหนให้ NPV ดีกว่า” ดูภาพรวมการเทียบทุกมิติได้ที่ เศรษฐศาสตร์การเช่า (Rental Economics)
2. Hurdle rate ไม่เท่ากับ WACC — และทำไมมันสำคัญ
หลายบทความใช้ WACC กับ hurdle rate สลับกันเหมือนเป็นคำเดียวกัน ซึ่งทำให้การตัดสินใจคลาดเคลื่อน:
- WACC (Weighted Average Cost of Capital) = ต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนักจริงของกิจการ คำนวณจาก WACC = (E/V × Re) + (D/V × Rd × (1 − Tc))
- Hurdle rate = อัตราผลตอบแทนขั้นต่ำที่ฝ่ายการเงินตั้งเป็นเกณฑ์อนุมัติโครงการ มักตั้ง สูงกว่า WACC เพื่อเผื่อความเสี่ยงเฉพาะโครงการ (project-specific risk premium)
ในทางปฏิบัติ โรงงานผลิตขนาดกลางในไทยมักมี WACC ราว 9–13% แต่ตั้ง hurdle rate สำหรับ CAPEX ที่ 14–18% ยิ่ง hurdle rate สูงเท่าใด มูลค่าปัจจุบันของกระแสเงินสดในอนาคต (ทั้งค่าประหยัดพลังงานและค่าบำรุงรักษา) ยิ่งถูกลดทอนแรง ผลคือเงินก้อนใหญ่ที่จ่ายใน Year 0 ของทางเลือกซื้อจะถูก “ลงโทษ” หนักขึ้น
อ้างอิงสูตรและทฤษฎี: Damodaran, A. (2012). Investment Valuation (3rd ed.). Wiley Finance — ตรวจสอบ 2026-05-08 · มาตรฐานบัญชี TFRS 16 Leases (tfac.or.th)
3. โมเดล NPV สามทางเลือก (สมมติฐานชัดเจน)
| มิติ | ซื้อขาด (CAPEX) | Finance Lease | เช่า/Subscription (OPEX) |
|---|---|---|---|
| เงินก้อน Year 0 | เต็มจำนวน | เงินดาวน์ + งวด | ไม่มี |
| ผลต่องบดุล | ตั้งเป็นสินทรัพย์ + ค่าเสื่อม 10–15 ปี | รับรู้ ROU asset + หนี้สินตาม TFRS 16 | สัญญา ≤12 เดือน อาจเข้าข้อยกเว้น — ยืนยันกับผู้สอบบัญชี |
| ผลต่อ D/V และ WACC | ผูกเงินทุนทันที | หนี้สินเพิ่ม → D/V สูงขึ้น | ไม่เพิ่มหนี้ → D/V คงเดิม |
| ความเสี่ยงเทคโนโลยีล้าสมัย | ผู้ซื้อรับเอง | ผู้เช่ารับเอง | โอนให้ผู้ให้บริการ |
| ภาษี | หักค่าเสื่อม + ขอคืน VAT | หักดอกเบี้ย + ค่าเสื่อม | หักเป็นค่าใช้จ่ายดำเนินงานเต็มจำนวน |
ค่าบำรุงรักษาและพลังงานในทางเลือกซื้อและ finance lease ตกเป็นภาระภายใน ส่วนทางเลือกเช่าแบบ Subscription Plan รวมค่าบำรุงรักษา อะไหล่ และ support 24/7 ไว้ในงวดเดียว
4. ตาราง sensitivity: NPV เปลี่ยนตามอัตราคิดลด
| อัตราคิดลด (hurdle rate) | ซื้อขาด (ดัชนี NPV cost) | Finance Lease | เช่า/Subscription | ทางเลือกที่ NPV ดีที่สุด |
|---|---|---|---|---|
| 8% | 100 | 101 | 104 | ซื้อ (เฉียดฉิว) |
| 10% | 100 | 99 | 99 | ใกล้เคียง — จุดเปลี่ยน |
| 12% | 100 | 97 | 95 | เช่า |
| 14% | 100 | 95 | 91 | เช่า |
| 16% | 100 | 93 | 87 | เช่า (ได้เปรียบชัด) |
(ค่าดัชนีต่ำกว่า = ต้นทุนปัจจุบันสุทธิต่ำกว่า = ดีกว่า) รูปแบบนี้สะท้อนความจริงทางการเงิน: เมื่ออัตราคิดลดสูงขึ้น เงินก้อนใน Year 0 ของทางเลือกซื้อยังเท่าเดิม แต่ค่าประหยัดในอนาคตถูกลดทอน ทำให้ “ข้อได้เปรียบความเป็นเจ้าของ” หดตัวลงเรื่อย ๆ
5. การหา break-even discount rate
แทนที่จะถามว่า “เช่าหรือซื้อดี” ให้หาตัวเลขเดียวที่ตัดสินได้: break-even discount rate (r*) คืออัตราคิดลดที่ทำให้
NPVซื้อ(r*) − NPVเช่า(r*) = 0
ขั้นตอนปฏิบัติ:
- วางกระแสเงินสดจ่ายสุทธิรายปีของทั้งสองทางเลือก (รวมพลังงาน ค่าบำรุงรักษา ภาษี และ stranded asset risk)
- คำนวณส่วนต่าง NPV ที่อัตราคิดลดหลายค่า (เช่น 8%, 12%, 16%)
- หาค่า r ที่ส่วนต่างเป็นศูนย์ด้วยการ interpolate หรือฟังก์ชัน
IRR/XIRR
กฎการตัดสิน: ถ้า hurdle rate จริงของกิจการ > r* → เช่าให้ NPV ดีกว่า; ถ้า < r* → ซื้อได้เปรียบ จากตารางตัวอย่างข้างต้น r* อยู่ราว 10% — โรงงานที่ตั้ง hurdle rate 14–18% จึงควรเอนไปทางเช่าอย่างมีเหตุผลทางการเงิน
อย่าลืม stranded asset risk
โบลเวอร์ที่ซื้อในปี 2026 อาจกินไฟมากกว่ารุ่นที่ใช้ VSD และ turbo bearing ในอีก 8 ปี ส่วนต่างพลังงานสะสมนี้มีมูลค่าปัจจุบันที่ต้องบวกเข้าฝั่งซื้อ ขณะที่ Subscription Plan ของ AERZEN ให้เข้าถึงเครื่องรุ่นปัจจุบันเสมอ — โอนความเสี่ยงเทคโนโลยีไปยัง AERZEN ไม่ใช่ลูกค้า อ่านเพิ่มเรื่องต้นทุนตลอดอายุได้ที่ Pillar เศรษฐศาสตร์การเช่า
6. เครื่อง AERZEN สำหรับงานเติมอากาศ
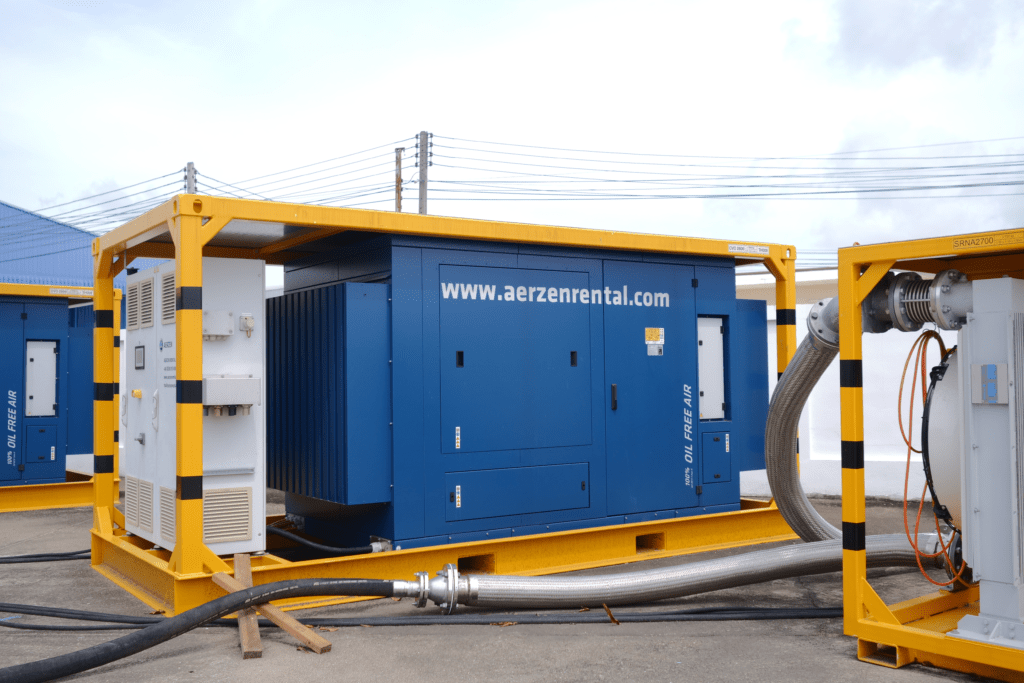
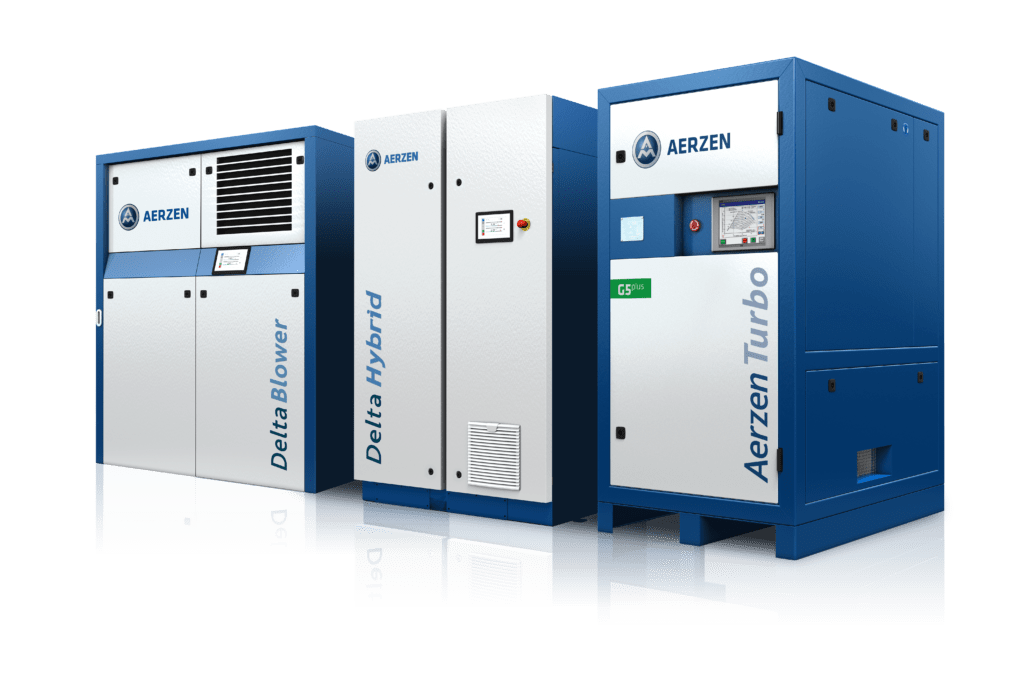
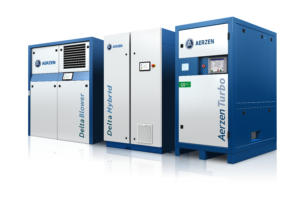
สำหรับระบบบำบัดน้ำเสีย AERZEN จัดเครื่องตามคุณภาพอากาศและช่วงโหลด ทั้งหมดเป็น oil-free สอดคล้อง ISO 8573-1 Class 0 ซึ่งเป็นระดับที่เข้มงวดกว่า Class 1:
| รุ่น | ประเภท | เหมาะกับงานเติมอากาศ |
|---|---|---|
| GM series | Roots blower | โหลดคงที่ แรงดันต่ำ-กลาง งานพื้นฐาน |
| BVS / Delta Hybrid | screw blower | ประหยัดพลังงานสูงขึ้นในช่วงแรงดันกลาง |
| AT (AerzenTurbo) | centrifugal turbo blower | โหลดใหญ่ ต่อเนื่อง ต้องการประสิทธิภาพสูงสุดต่อ kWh |
การเลือกขนาดที่ถูกต้องคือปัจจัยที่กระทบ NPV มากที่สุด เพราะกำหนดทั้งค่าพลังงานและความเสี่ยง oversize ทีมวิศวกรรม AERZEN Rental Thailand ช่วยจับคู่เครื่องกับ BOD load และชั่วโมงเดินเครื่องจริงของไซต์ได้
ขอใบเสนอราคาและ technical brief
Rent a solution. Expect performance.
AERZEN Rental Solutions is always close at hand.
ราคาขึ้นกับสเปกเครื่อง ชั่วโมงเดินเครื่อง และระยะสัญญา ทีมวิศวกรรมจัดทำข้อเสนอเฉพาะไซต์ของคุณ พร้อมข้อมูลพลังงานสำหรับใส่ในโมเดล NPV ภายใน:
- ขอใบเสนอราคา (Request a Quote)
- สำนักงาน: 038-015-488
- สายด่วน 24/7: 098-323-2626
- อีเมล: thai@aerzenrental.com
- เว็บไซต์: www.aerzenrentalth.com
ที่อยู่: 36/60 Phlu Ta Luang, Sattahip District, Chon Buri 20180
7. คำถามที่พบบ่อย (FAQ)
Hurdle rate ต่างจาก WACC อย่างไรในการตัดสินใจเช่าหรือซื้อ
WACC คือต้นทุนเงินทุนจริงของกิจการ ส่วน hurdle rate คือเกณฑ์ขั้นต่ำที่ฝ่ายการเงินกำหนด มักตั้งสูงกว่า WACC เพื่อเผื่อความเสี่ยง เมื่อ hurdle rate สูงขึ้น มูลค่าปัจจุบันของกระแสเงินสดในอนาคตถูกลดทอนแรงขึ้น ทำให้โครงสร้างเช่าแบบ OPEX ที่ไม่ผูกเงินทุนใน Year 0 ได้เปรียบบน NPV มากขึ้น
Break-even discount rate คำนวณอย่างไร
หาอัตราคิดลด r* ที่ทำให้ NPV(ซื้อ) − NPV(เช่า) = 0 หาก hurdle rate จริงของกิจการสูงกว่า r* การเช่าให้ NPV ดีกว่า หากต่ำกว่า การซื้อได้เปรียบ ใช้ interpolation หรือฟังก์ชัน IRR/XIRR คำนวณได้
ทำไมต้องคิด stranded asset risk ของโบลเวอร์เติมอากาศ
เพราะเทคโนโลยีประหยัดพลังงานเปลี่ยนเร็วกว่าอายุเครื่อง 15-20 ปี เครื่องที่ซื้อวันนี้อาจกินไฟมากกว่ารุ่นใหม่ในอนาคต ส่วนต่างพลังงานสะสมมีมูลค่าปัจจุบันที่ต้องบวกเข้าฝั่งซื้อ โมเดลเช่าโอนความเสี่ยงนี้ไปยังผู้ให้บริการ
TFRS 16 ลบข้อได้เปรียบงบดุลของการเช่าหรือไม่
ไม่ทั้งหมด TFRS 16 ให้รับรู้ ROU asset สำหรับสัญญาเช่าส่วนใหญ่ แต่สัญญาระยะสั้น (≤12 เดือน) และสินทรัพย์มูลค่าต่ำอาจเข้าข้อยกเว้นแบบ simplified ควรยืนยันการจัดประเภทกับผู้สอบบัญชีตามแนวทาง TFAC
Last technical review: 2026-06-04 · AERZEN Rental Thailand editorial team
✍️ เกี่ยวกับผู้เขียน
ภราดร วรรณสังข์ (Paradorn Wannasung)
Marketing Communication Specialist · นิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์)
ภราดร (Paradorn) เป็นผู้ดูแลด้านการสื่อสารการตลาดของ AERZEN Rental Thailand จบนิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์) เชี่ยวชาญด้านอุตสาหกรรม B2B ในประเทศไทย มีประสบการณ์การสร้างแบรนด์และคอนเทนต์ในกลุ่มอุตสาหกรรมของไทย
ติดต่อ: pwa@aerzenrental.com · LinkedIn
บทความที่เกี่ยวข้อง
กฎหมายและระเบียบภาชนะรับแรงดัน (Air Receiver) ในไทย — การขึ้นทะเบียน DIW และการตรวจสอบประจำปี
Thai Pressure Vessel...
อ่านต่อ →
ต้นทุนแฝงของลมปนเปื้อนน้ำมัน: คำนวณค่าเสียหายต่อ Batch อาหาร/อิเล็กทรอนิกส์เมื่อ Filter Fail
📖 อ่าน ~12 นาที📅 เผย...
อ่านต่อ →
หัวข้อหลัก: เช่าหรือซื้อ เปรียบเทียบ CAPEX กับ OPEX