TFRS 16 Operating Rental Off-Balance Sheet:
คำนวณ Working Capital และ DSCR สำหรับ CFO Board Deck
- TFRS 16 ¶B34 ยกเว้น short-term lease (≤12 เดือน) — รับรู้ค่าเช่าเป็น P&L expense ตรง ไม่สร้าง ROU asset / lease liability บน balance sheet
- DSCR ดีขึ้นทันที — ไม่มี lease liability เพิ่ม total debt service → ratio สูงกว่า CAPEX purchase ≈0.3–0.5× ในตัวอย่าง illustrative
- Working capital preserve 4–มูลค่าสูง/unit ที่ไม่ถูก lock ใน PP&E → Current ratio และ Quick ratio ดีขึ้น → ผลลัพธ์ตรงต่อ board credit covenants และ bank lending
TFRS 16 (Thailand Financial Reporting Standard 16) มีผลบังคับใช้สำหรับบริษัทไทยตั้งแต่รอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2563 โดยแก่นของมาตรฐานนี้คือการกำหนดให้ผู้เช่า (lessee) รับรู้ Right-of-Use (ROU) asset และ lease liability บน balance sheet สำหรับ lease ส่วนใหญ่ — แต่มีข้อยกเว้นสำคัญที่ CFO และทีม Finance ของโรงงานอุตสาหกรรมควรเข้าใจอย่างลึกซึ้ง: short-term lease (lease term ≤12 เดือน)
สำหรับการเช่า blower หรือ compressor ในรูปแบบ short-term operating rental ที่มี lease term ไม่เกิน 12 เดือน ผู้เช่าสามารถเลือก practical expedient ตาม TFRS 16 ¶B34–B41 เพื่อ ไม่รับรู้ ROU asset และ lease liability — รับรู้แต่ค่าเช่าเป็น P&L expense แบบ straight-line ตลอด lease term แทน ผลลัพธ์ที่ได้คืออุปกรณ์ไม่ปรากฏใน balance sheet เลย และนี่คือความต่างที่ส่งผลกระทบต่อ working capital, DSCR (Debt Service Coverage Ratio), และ credit covenant ของบริษัทในทางที่เป็นบวก
บทความนี้เจาะลึกกลไกดังกล่าวในบริบทของ CFO board deck — นำเสนอตัวเลข before/after สำหรับโรงงานที่กำลังพิจารณาเปลี่ยนจาก CAPEX purchase มาใช้ AERZEN Subscription Rental รวมถึงตัวอย่าง framework สำหรับ slide ที่ CFO สามารถนำเสนอต่อ board ได้ทันที
บริบท: ทำไม CFO ต้องเข้าใจ TFRS 16 ก่อนตัดสินใจ CAPEX
การลงทุน CAPEX ซื้อ blower หรือ compressor มักผ่าน approval process ยาวนาน — engineering spec → purchasing → CFO approval → board → bank financing ในหลายกรณี และเมื่อสินทรัพย์เข้า balance sheet แล้ว มันก็อยู่ที่นั่นตลอด useful life ซึ่งอาจ 10–15 ปี พร้อมกับ depreciation, maintenance OPEX, และความเสี่ยงด้าน obsolescence
แต่ก่อนที่จะตัดสินใจ CFO ควรถามคำถามสำคัญ 3 ข้อ:
- การซื้อ vs เช่าส่งผลอย่างไรต่อ Debt/Equity Ratio และ DSCR ที่ธนาคารกำหนดใน credit covenant?
- Working capital ที่ถูก lock ใน PP&E นั้นมี opportunity cost เท่าไร?
- ภายใต้ TFRS 16 การเช่าระยะสั้น (≤12 เดือน) ยังคงอยู่นอก balance sheet ได้จริงหรือไม่?
คำตอบต่อคำถามที่ 3 คือ “ใช่” — แต่มีเงื่อนไขที่ต้องเข้าใจ และผลกระทบเชิงตัวเลขต่อ working capital และ DSCR นั้นคำนวณได้ชัดเจน
Lease term threshold สำหรับ short-term exemption ตาม TFRS 16 ¶B34
ROU asset และ lease liability ที่เพิ่มขึ้นบน balance sheet ภายใต้ short-term exemption
P&L expense recognition ใน Year 1 — ค่าเช่าทั้งหมดผ่าน income statement
TFRS 16 ≤12 เดือน Exemption — กลไกที่ทำให้ Operating Rental อยู่นอก Balance Sheet
TFRS 16 กำหนดว่า lease ที่เข้า practical expedient สำหรับ short-term lease ต้องเป็นไปตามเกณฑ์ทั้งหมดดังนี้:
- Lease term ≤12 เดือน ณ วันเริ่มต้น lease — นับรวม renewal option ถ้า lessee มีสิทธิ์ใช้โดย reasonably certain
- ไม่มี purchase option ที่ lessee reasonably certain จะใช้
- Applied by class of underlying asset — ถ้าเลือก expedient ต้องใช้กับ asset class นั้นทั้งหมด (เช่น ทุก blower lease)
- Practical expedient เป็นตัวเลือก ไม่ใช่ข้อบังคับ — lessee เลือก ใช้หรือไม่ก็ได้
อ้างอิง: IASB IFRS 16 ¶B34–B41 (TFRS 16 Thailand = translation equivalent, adopted FAP 2563)
เมื่อ lessee เลือก practical expedient ผลที่ได้คือ:
- รับรู้ lease payments เป็น expense ใน P&L แบบ straight-line ตลอด lease term
- ไม่บันทึก ROU asset ใน Non-Current Assets
- ไม่บันทึก lease liability ใน Non-Current Liabilities (ซึ่งจะเพิ่ม total debt / total capital)
- Balance sheet ดูเหมือน “เดิม” — ไม่มี leverage เพิ่ม
TFRS 16 ยึดหลัก substance over form — ถ้า short-term lease ถูก roll over ต่อเนื่องซ้ำ ๆ จน economic substance เป็น long-term lease auditor อาจพิจารณาว่าสัญญานั้นควรถูกรับรู้เป็น ROU asset + lease liability แทน ดังนั้น lease term ≤12 เดือนที่แท้จริง คือสิ่งสำคัญ ควรปรึกษา auditor และ CFO เพื่อยืนยัน position ในบริบทของสัญญาจริง
ตาราง: On Balance Sheet (CAPEX / Finance Lease) vs Off Balance Sheet (Short-Term Operating Rental)
| รายการ | CAPEX Purchase (กู้เงินซื้อ) | Finance Lease >12 m (TFRS 16) | Short-Term Operating Rental ≤12 m |
|---|---|---|---|
| PP&E / ROU Asset ใน Balance Sheet | มี (ราคาทุน) | มี (ROU asset) | ไม่มี |
| Loan / Lease Liability | มี (principal + interest) | มี (lease liability PV) | ไม่มี |
| P&L Impact Year 1 | Depreciation + Interest expense | Depreciation (ROU) + Interest | 100% rental expense |
| EBITDA Impact | บวก Depreciation กลับ (สูง) | บวก Depreciation (ROU) กลับ (สูง) | ต่ำกว่า — rent เป็น EBIT expense |
| Total Debt เพิ่ม? | ใช่ (loan) | ใช่ (lease liability) | ไม่ (off-balance-sheet) |
| DSCR (Debt Service Coverage) | ลดลง (debt service เพิ่ม) | ลดลง (lease payment ใน debt service) | ดีกว่า (ไม่เพิ่ม debt service) |
| Working Capital Impact | ลดลง (cash ออก / loan commitment) | ลดลงปานกลาง | Preserve — capital ยังอยู่ |
| TFRS 16 Disclosure Required? | ใช่ (PP&E schedule) | ใช่ (ROU + liability maturity) | ใช่ (short-term lease expense disclosure ใน notes) |
Working Capital Benefit: คำนวณมูลค่าที่ Preserve ได้จากการไม่ซื้อ
Working capital (เงินทุนหมุนเวียน) = Current Assets − Current Liabilities และเป็นตัวชี้วัดหลักของสุขภาพทางการเงินระยะสั้นของบริษัท เมื่อ CFO ตัดสินใจซื้อ blower หรือ compressor โดยใช้ cash หรือ short-term credit line สิ่งที่เกิดขึ้นคือ:
- Cash (Current Asset) ลดลง → Current Ratio ลดลง
- ถ้าใช้ short-term borrowing: Current Liabilities เพิ่ม → ยิ่งกดดัน Current Ratio
- สินทรัพย์ที่ซื้อไปเป็น Non-Current Asset (PP&E) → ไม่กลับมาเป็น liquid อีกง่าย ๆ
ในทางตรงกันข้าม short-term operating rental เปลี่ยน outflow เป็น periodic P&L expense (เดือนต่อเดือน) — capital ที่เดิมจะถูก lock ใน PP&E ยังคงอยู่ในรูป liquid assets หรือ deployed ใน higher-return activities
ตัวอย่าง: คำนวณ Working Capital Preservation
สมมติโรงงานอาหารและเครื่องดื่ม (compliant กับ ISO 22000 Food Safety Management) กำลังพิจารณาเพิ่ม compressed air capacity ภายใต้ HACCP compliance program:
| รายการ | CAPEX Purchase (Illustrative) | AERZEN Short-Term Rental ≤12 m |
|---|---|---|
| Capital Outlay (Year 1) | มูลค่าตามที่ตกลง (ราคาอุปกรณ์ illustrative) | ไม่มีค่าใช้จ่ายเพิ่ม |
| Working Capital Preserved | ไม่มีค่าใช้จ่ายเพิ่ม | มูลค่าตามที่ตกลง |
| Weighted Average Cost of Capital (WACC) สมมติ 8% | — | ประหยัด ~มูลค่าตามที่ตกลง/year (opportunity cost) |
| Current Ratio ก่อนตัดสินใจ (สมมติ) | CA 28M / CL 14M = 2.0× | |
| Current Ratio หลัง Purchase (cash out 4.5M) | CA 23.5M / CL 14M = 1.68× | ไม่เปลี่ยน: 2.0× |
| Quick Ratio หลังตัดสินใจ | ลดลง (cash สูญหาย) | คงเดิมหรือดีขึ้น |
| Rental Expense (P&L) Year 1 | ไม่มีค่าใช้จ่ายเพิ่ม (แต่มี Depreciation + Finance Cost) | Request a Quote — ติดต่อทีมงาน |
ตัวเลขทั้งหมดในตารางนี้เป็น illustrative example เพื่อแสดงกลไกทางบัญชี ไม่ใช่ข้อเสนอราคา ราคา rental จริงขึ้นอยู่กับ spec อุปกรณ์, duration, delivery location, และ service scope — ขอใบเสนอราคาจากทีมงาน AERZEN
DSCR Before/After: จาก CAPEX Purchase สู่ AERZEN Subscription Rental
DSCR (Debt Service Coverage Ratio) คืออัตราส่วนที่ธนาคารและสถาบันการเงินใช้ประเมินความสามารถในการชำระหนี้ของบริษัท:
DSCR = Net Operating Income (NOI) ÷ Total Debt Service
NOI = EBIT + Depreciation (operating profit before interest and tax) | Total Debt Service = Principal repayments + Interest payments ในปีนั้น
เกณฑ์ขั้นต่ำที่ธนาคารพาณิชย์ในไทยมักกำหนด: DSCR ≥1.25× ถึง 1.50× — อ้างอิงจาก แนวปฏิบัติ BOT
เมื่อโรงงานกู้เงินซื้อ blower/compressor Total Debt Service เพิ่มขึ้น (มี principal + interest งวดใหม่) ถ้า NOI ไม่เพิ่มตาม DSCR จะลดลง — ในกรณีที่ DSCR ใกล้ threshold ของ bank covenant นี่คือความเสี่ยงที่ CFO ต้องประเมิน
กรณีศึกษา Illustrative: โรงงานอาหาร-เครื่องดื่ม EEC — DSCR Before/After
โรงงาน F&B ใน EEC (ISO 22000 certified) มีสถานะทางการเงิน: NOI มูลค่าสูง/year, existing debt service มูลค่าสูง/year, bank covenant DSCR ≥1.40×
DSCR ปัจจุบัน (NOI 12M / DS 8M)
DSCR หลัง CAPEX Purchase (DS +2.25M from loan)
DSCR หลัง Short-Term Rental (DS ไม่เพิ่ม)
| รายการ | ก่อนตัดสินใจ (Baseline) | หลัง CAPEX Purchase (กู้ 4.5M @ 5% / 5yr) | หลัง Short-Term Rental (≤12 m) |
|---|---|---|---|
| NOI (Net Operating Income) | มูลค่าตามที่ตกลง | มูลค่าตามที่ตกลง | ~มูลค่าตามที่ตกลง (NOI ลดจาก rental expense) |
| Existing Debt Service | มูลค่าตามที่ตกลง | มูลค่าตามที่ตกลง | มูลค่าตามที่ตกลง |
| New Loan / Lease Service | 0 | +มูลค่าตามที่ตกลง (illustrative annual P+I) | 0 |
| Total Debt Service | มูลค่าตามที่ตกลง | มูลค่าตามที่ตกลง | มูลค่าตามที่ตกลง |
| DSCR | 1.50× | 1.17× ❌ ต่ำกว่า covenant 1.40× | 1.46× ✓ ผ่าน covenant |
| Covenant Status | ผ่าน | BREACH RISK | ผ่าน |
ตัวเลขทั้งหมด illustrative เพื่อแสดงกลไก ไม่ใช่การรับประกันผลลัพธ์จริง ควรคำนวณร่วมกับ CFO / auditor ของบริษัทโดยใช้ตัวเลขจริง
กรณีข้างต้นแสดงให้เห็นว่า CAPEX purchase สามารถทำให้ DSCR ตกต่ำกว่า bank covenant ได้ทันทีในปีแรก — ซึ่งอาจกระตุ้น covenant breach clause และส่งผลต่อ credit terms ของเงินกู้อื่น ๆ ของบริษัท ในขณะที่ short-term rental รักษา DSCR ไว้ในระดับที่ปลอดภัยโดยไม่เพิ่ม debt service
ใส่ไว้ใน Board Deck อย่างไร: Framework สำหรับ CFO
เมื่อ CFO ต้องนำเสนอการตัดสินใจ “เช่าแทนซื้อ” ต่อ board ผู้บริหาร การนำเสนอตัวเลขทางบัญชีอย่างเดียวไม่เพียงพอ — board ต้องการเห็น full picture ของผลกระทบต่อ financial health ของบริษัท
Framework 4-Slide สำหรับ CAPEX vs Rental Decision Board Presentation
| Slide | หัวข้อ | เนื้อหาหลัก | KPI ที่แสดง |
|---|---|---|---|
| 1 | Business Case & Context | ทำไมต้องมีอุปกรณ์? ความต้องการ production capacity / compliance / redundancy | Output requirement (Nm³/h), timeline |
| 2 | Financial Comparison | CAPEX vs Rental: Total Cost Year 1-3, P&L impact, cash flow profile | NPV, IRR (ถ้ามี), cash outflow Year 1 |
| 3 | Balance Sheet & DSCR Impact | TFRS 16 accounting treatment, ROU asset/liability impact, DSCR before/after | DSCR ก่อน/หลัง, Debt/Equity ratio, covenant buffer |
| 4 | Risk & Recommendation | Downside scenarios, operational risk, vendor reliability (AERZEN 160+ year heritage), recommended path | Risk score matrix, decision recommendation |
เมื่อนำเสนอ Slide 3 ให้คำนวณ “DSCR Covenant Buffer” = DSCR Actual − DSCR Minimum Covenant สำหรับแต่ละ scenario Buffer ที่ดีควรมีอย่างน้อย 0.15–0.25× เพื่อรองรับ NOI volatility ในปีที่มี maintenance shutdown หรือ demand fluctuation
AERZEN Subscription Plan: ออกแบบมาสำหรับ CFO ที่ต้องการ Off-Balance-Sheet Structure
AERZEN Subscription Plan ครอบคลุมต้นทุนทั้งหมดในค่าเช่ารายเดือนเดียว — ได้แก่ อุปกรณ์, preventive maintenance, spare parts, emergency support 24/7, และ technical service ของ AERZEN-trained engineer ซึ่งหมายความว่า CFO สามารถ forecast ค่าใช้จ่ายได้แม่นยำ 100% ตลอด contract term โดยไม่มี “surprise” maintenance cost ปรากฏใน Maintenance OPEX ของงบกำไรขาดทุน
AERZEN ออกแบบ blower และ compressor มาตั้งแต่ปี 1864 — มากกว่า 160 ปีของ engineering expertise ที่ถ่ายทอดผ่านทุก unit ที่ส่งมอบ ความน่าเชื่อถือนี้สำคัญมากใน board presentation: เมื่อ board ถามว่า “ถ้า vendor ล้มเหลวจะเป็นอย่างไร?” คำตอบของ CFO ก็คือ AERZEN Group Germany เป็นผู้ผลิตที่มีประวัติยาวนานและมีทีมงานในประเทศไทยสนับสนุน
สำหรับการเปรียบเทียบเชิงกลยุทธ์และ Total Cost of Ownership โดยละเอียดเพิ่มเติม อ่านได้ที่ คู่มือเปรียบเทียบ TCO: เช่าหรือซื้อเครื่องอัดอากาศ — CAPEX vs OPEX
คำถามที่พบบ่อย (FAQ) สำหรับทีม Finance และ Auditor
TFRS 16 ≤12 เดือน exemption ต้องได้รับการอนุมัติจาก auditor ก่อนใช้หรือไม่?
Practical expedient เป็นสิทธิ์ของ lessee ที่เลือกได้เองโดยไม่ต้องขออนุมัติจาก auditor ล่วงหน้า แต่ต้อง disclose นโยบายการบัญชีนี้ใน notes to financial statements ว่าได้ใช้ practical expedient สำหรับ short-term leases และ auditor จะตรวจสอบว่า lease term จริงเป็น ≤12 เดือน และไม่มี renewal ที่ reasonably certain จะใช้ รวมถึง substance over form ไม่ขัดแย้งกับ classification นั้น
ถ้า AERZEN Subscription Plan มีระยะสัญญา 12 เดือน และต่ออายุได้ — จะยังเป็น short-term lease ได้หรือ?
ตาม TFRS 16 ¶B34 lease term สำหรับ short-term exemption วัดจากวันเริ่มต้น lease และนับรวม renewal period เฉพาะที่ lessee มีสิทธิ์ใช้ และ reasonably certain จะใช้ ถ้า lease term สัญญาจริงคือ 12 เดือน และ lessee ไม่มีเหตุผลสำคัญที่จะต้องต่ออายุ (เช่น เป็น project-based capacity หรือ seasonal demand) อาจยังผ่าน short-term classification ได้ อย่างไรก็ตาม ต้องประเมินร่วมกับ CFO และ auditor เพื่อยืนยัน position ในบริบทของสัญญาและ business circumstances จริง
DSCR ของธนาคารไทยมาตรฐานกำหนดไว้ที่เท่าไร?
ไม่มีตัวเลขสากลตายตัว แต่จากแนวปฏิบัติทั่วไปของธนาคารพาณิชย์ไทย (อ้างอิงจากแนวทาง ธนาคารแห่งประเทศไทย): SME credit: มักกำหนด DSCR ≥1.25× | Corporate credit: 1.40–1.50× | Infrastructure / long-term project finance: 1.50–1.75× DSCR ที่ต่ำกว่า threshold อาจทำให้เกิด covenant breach, เพิ่ม interest rate, หรือบีบ credit facility — ควรตรวจ loan agreement จริงของบริษัทเสมอ
ค่าเช่า operating rental กระทบ EBITDA อย่างไร?
สำหรับ short-term operating rental ภายใต้ TFRS 16 practical expedient ค่าเช่าทั้งหมดเป็น P&L operating expense (ก่อน EBIT) ดังนั้น EBITDA จะลดลง ตามจำนวนค่าเช่า (เพราะ rent expense อยู่ก่อน D&A) ต่างจาก finance lease ที่ depreciation ของ ROU asset กลับมาบวกใน EBITDA ถ้า CFO ใช้ EBITDA-based covenant ต้องพิจารณาผลกระทบนี้ด้วย และอาจต้องปรับ EBITDA multiple หรือ Net Debt / EBITDA ratio ร่วมกับ lender
AERZEN Subscription Plan ครอบคลุมอะไรบ้างในค่าเช่ารายเดือน?
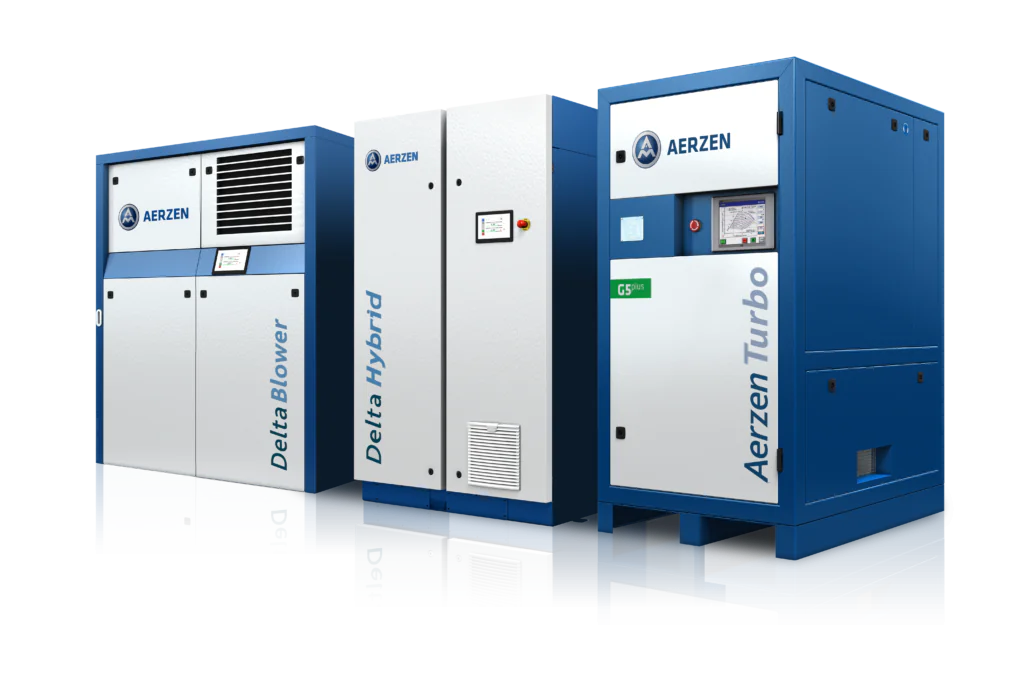
AERZEN Subscription Plan (All-Inclusive) ครอบคลุม: อุปกรณ์ (Blower/Compressor series DVO, BVO, BVS, Delta Hybrid, TVO หรือ AT-AerzenTurbo ตามสเปค), preventive maintenance ตามกำหนด, spare parts และ consumables, emergency service 24/7, การ commission และ de-commission, transport และ installation จาก AERZEN-trained engineer สิ่งที่ CFO ได้คือ fixed monthly cost ที่ predictable 100% สำหรับ budgeting — ไม่มีค่า maintenance surprise ที่จะบวกเพิ่มในงบ OPEX สำหรับใบเสนอราคาตาม spec จริง: ขอใบเสนอราคา
ให้ทีม AERZEN วิเคราะห์ DSCR และ Working Capital ในบริบทของโรงงานคุณ
ทีม Application Engineer ของ AERZEN Rental Thailand พร้อมให้คำปรึกษาด้านเทคนิคและการเงิน — พร้อม spec sheet, TFRS 16 accounting summary, และใบเสนอราคา Subscription Plan ที่ CFO นำไปประกอบการตัดสินใจได้ทันที
บทความที่เกี่ยวข้อง
- คู่มือเปรียบเทียบ TCO: เช่าหรือซื้อเครื่องอัดอากาศ — CAPEX vs OPEX สำหรับโรงงานไทย — เปรียบเทียบเชิงกลยุทธ์ระยะยาว NPV และ TCO
- TFRS 16 กับการเช่าเครื่องจักร: คู่มือ CFO สำหรับ Operating Lease vs Finance Lease — ภาพรวม TFRS 16 mechanics สำหรับทีมบัญชี
- AERZEN Subscription Plan — All-Inclusive Rental: รายละเอียดและขอบเขตบริการ
แหล่งอ้างอิงและมาตรฐาน
- IASB — IFRS 16 Leases (International Standard) — มาตรฐานต้นทาง ที่ TFRS 16 ไทย adopt มา
- สภาวิชาชีพบัญชี (FAP Thailand) — TFRS 16 ฉบับภาษาไทยอย่างเป็นทางการ
- ธนาคารแห่งประเทศไทย (BOT) — บริการธนาคารพาณิชย์ — แนวทาง lending ratio และ prudential guidelines
- ISO 22000 Food Safety Management Systems — มาตรฐาน food safety ที่กำหนดข้อกำหนด compressed air quality สำหรับ F&B
Tagline: “Rent a solution. Expect performance.” — AERZEN Rental Thailand
✍️ เกี่ยวกับผู้เขียน
ภราดร วรรณสังข์ (Paradorn Wannasung)
Marketing Communication Specialist · นิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์)
ภราดร (Paradorn) เป็นผู้ดูแลด้านการสื่อสารการตลาดของ AERZEN Rental Thailand จบนิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์) เชี่ยวชาญด้านอุตสาหกรรม B2B ในประเทศไทย มีประสบการณ์การสร้างแบรนด์และคอนเทนต์ในกลุ่มอุตสาหกรรมของไทย
ติดต่อ: pwa@aerzenrental.com · LinkedIn
บทความที่เกี่ยวข้อง
Tailings Dewatering ในเหมืองแร่: เช่าโบลเวอร์และลมอัดแบบ Bridge สำหรับงานรีดน้ำกากแร่
Case Anon Mining Tai...
อ่านต่อ →
SLA Penalty & Liquidated Damages ใน Rental Contract: คู่มือเจรจาสำหรับฝ่ายจัดซื้อ | AERZEN Rental Thailand
ฝ่ายจัดซื้อต้องรู้ก่...
อ่านต่อ →
ตรวจสอบอากาศอัดในโรงงานอาหาร: Checklist 8 ข้อก่อนรับการตรวจ ISO 22000
Checklist 8 ข้อสำหรั...
อ่านต่อ →หัวข้อหลัก: เช่าหรือซื้อ เปรียบเทียบ CAPEX กับ OPEX