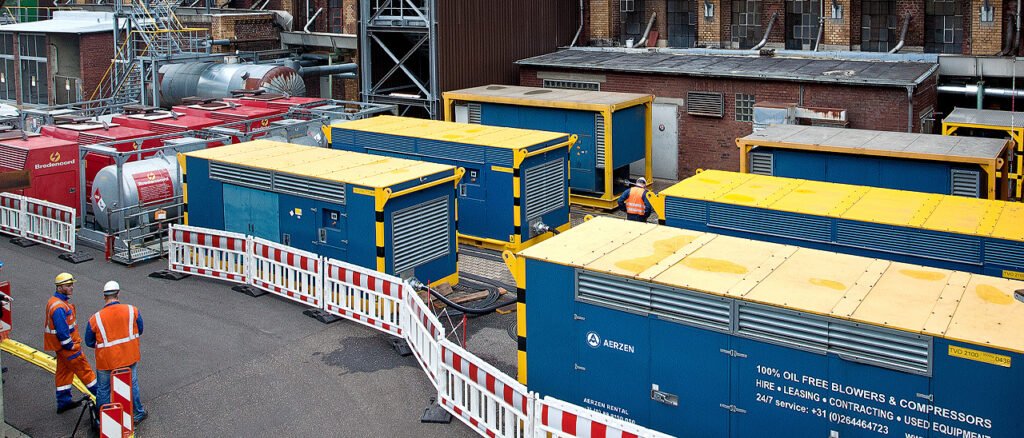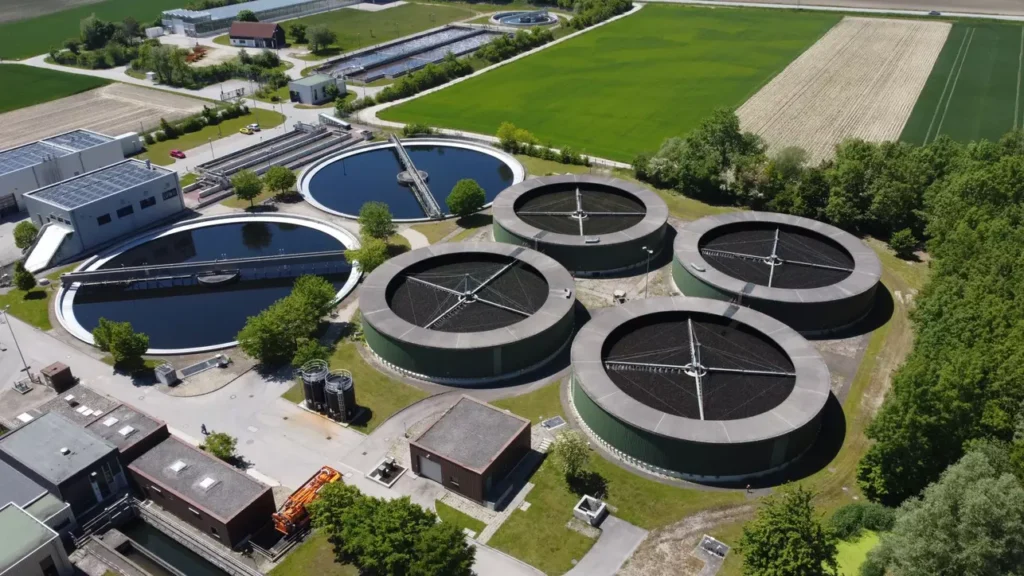

บทความนี้เป็น worked example เดียวจบ — แกะการคำนวณ TCO เครื่องเป่าลมเติมอากาศ 132 kW แบบ 5 ปี ของโรงบำบัดน้ำเสียในนิคมเขต EEC ทีละบรรทัด เปรียบเทียบเส้นทาง CAPEX (ซื้อขาด) กับ Subscription Plan (เช่าแบบ all-inclusive) ด้วยกระแสเงินสดรายปี การคิดลด (discounting) ที่ WACC แบบไทย การแยกบิลค่าไฟจากภาระอากาศ (air demand) จริง และผลทางบัญชีตาม IFRS 16 รายบรรทัด ต่างจากบทความ CAPEX vs OPEX Decision Pillar ที่อธิบายกรอบกว้าง — ที่นี่เราลงตัวเลขกรณีเดียวให้ครบ เพื่อให้ CFO และ Plant Manager นำ template ไปแทนค่าของไซต์ตัวเองได้ทันที
1. โจทย์: เครื่องเป่าลม 132 kW เติมอากาศบ่อ activated sludge
เพื่อให้ตัวเลขจับต้องได้ เรากำหนดกรณีฐาน (base case) ที่พบบ่อยในโรงบำบัดน้ำเสียอุตสาหกรรมเขต EEC: ระบบ activated sludge ที่ต้องการอากาศต่อเนื่อง 24/7 โดยใช้ blower เติมอากาศ (aeration) เป็นโหลดไฟฟ้าหลัก ในเชิงเครื่องจักร อากาศที่ระดับความดัน 0.5–0.7 bar(g) สำหรับ diffused aeration เป็นงานคลาสสิกของ BVS (screw blower) และ Delta Hybrid ส่วนงานปริมาณมาก/ความดันต่ำมักใช้ AT (AerzenTurbo) centrifugal blower ทุกตัวอยู่ในกลุ่ม 100% oil-free จึงไม่มีคำถามเรื่องการปนเปื้อนน้ำมันลงบ่อชีวภาพ
| ตัวแปร | ค่าที่ใช้ | ที่มา / เหตุผล |
|---|---|---|
| กำลังมอเตอร์ใช้งานจริง | 132 kW (โหลดเฉลี่ย ~88% = 116 kW) | aeration blower โหลดต่อเนื่อง |
| ชั่วโมงเดินเครื่อง | 8,760 ชม./ปี (24/7) | ระบบชีวภาพหยุดไม่ได้ |
| อัตราค่าไฟอุตสาหกรรม | 3.50 บาท/kWh (สมมุติฐานวิเคราะห์) | ช่วง TOU 2.50–4.50 ตาม MEA/PEA |
| WACC (อัตราคิดลด) | 7.0% ต่อปี | สมมุติฐานต้นทุนเงินทุนกิจการไทย |
| มาตรฐานอ้างอิงสมรรถนะ | ISO 1217 (rated performance), ISO 8573-1 Class 0 | เทียบ vendor บนฐานเดียวกัน |
| ระยะวิเคราะห์ | 5 ปี | กรอบ TCO มาตรฐานสำหรับ board |
หมายเหตุสำคัญ: ตัวเลขเงิน USD/THB ทั้งหมดในบทความเป็น สมมุติฐานเพื่อสาธิตวิธีคิด (illustrative) ไม่ใช่ใบเสนอราคา ราคาจริงขึ้นกับขนาดเครื่อง ระยะสัญญา และ scope บริการ — ขอใบเสนอราคาเฉพาะกรณีได้ที่ทีม AERZEN Thailand
2. แกะค่าไฟ — จาก air demand จริงสู่ kWh/ปี
ค่าไฟคือก้อนใหญ่ที่สุดของ TCO เครื่องเป่าลม และมัก “เท่ากันทั้งสองเส้นทาง” เฉพาะเมื่อเครื่องมีประสิทธิภาพเท่ากัน จุดนี้คือที่ที่ Subscription Plan สร้างความต่าง เพราะ fleet ที่หมุนเวียนทำให้ได้เครื่อง IE4/Delta Hybrid รุ่นใหม่อยู่เสมอ การคำนวณพลังงานต่อปีของกรณีฐาน:
| ขั้น | สูตร | ผลลัพธ์ |
|---|---|---|
| กำลังเฉลี่ยใช้งาน | 132 kW × 88% | 116 kW |
| พลังงานต่อปี | 116 kW × 8,760 ชม. | ≈ 1,016,160 kWh/ปี |
| ค่าไฟต่อปี | 1,016,160 × 3.50 บาท | ≈ 3.56 ล้านบาท/ปี |
| ส่วนต่างประสิทธิภาพ (เครื่องเก่า → Delta Hybrid) | ~18% ของพลังงาน | ประหยัด ≈ 640,000 บาท/ปี |
ตัวเลขประสิทธิภาพอ้างจาก specific power แบบเทียบกัน: Roots blower แบบดั้งเดิม ~18–22 W ต่อ m³/hr ที่ 0.5 bar(g) เทียบกับ Delta Hybrid ~13–17 W ต่อ m³/hr (พิสัยขึ้นกับจุดทำงาน) ต้องเทียบบนฐาน ISO 1217/ISO 8573-1 เสมอ มิฉะนั้น “spec sheet” ของแต่ละ vendor จะเทียบกันไม่ได้ — ประเด็นนี้คือเหตุผลที่ CFO ควรให้วิศวกรร่วม validate ก่อนเซ็น
3. ตาราง cash flow 5 ปี — CAPEX vs Subscription Plan
ตารางนี้แสดงกระแสเงินสดออก (cash outflow) รายปีแบบยังไม่คิดลด หน่วยเป็นล้านบาท (สมมุติฐาน illustrative, อัตราแลกเปลี่ยน 1 USD ≈ 35 THB) ค่าไฟถือว่าเท่ากันทั้งสองเส้นทางจึงตัดออกจากตารางเปรียบเทียบเพื่อเน้น “ต้นทุนความเป็นเจ้าของ” ล้วน ๆ:
| ปี | CAPEX route | Subscription Plan | หมายเหตุ |
|---|---|---|---|
| ปี 0 | 10.15 | 0 | ซื้อเครื่อง 8.75 + ติดตั้ง/commission 1.40 |
| ปี 1 | 1.40 | 2.90 | CAPEX: service+spares+downtime / Plan: ค่าเช่ารวมบริการ |
| ปี 2 | 1.40 | 2.90 | เหมือนปี 1 |
| ปี 3 | 1.75 | 2.90 | CAPEX เริ่มมีค่าซ่อมใหญ่ (overhaul) |
| ปี 4 | 1.75 | 2.90 | เหมือนปี 3 |
| ปี 5 | 1.75 | 2.90 | CAPEX ยังถือ stranded-asset risk |
| รวม (ยังไม่คิดลด) | 18.20 | 14.50 | Plan ถูกกว่า 3.70 ก่อนคิดความเสี่ยง |
ข้อสังเกต: เส้น CAPEX จ่ายก้อนใหญ่ปีแรกแล้วต้นทุนต่อปีต่ำ แต่ “ต่ำ” เฉพาะกรณีไม่มี breakdown — ในตารางเราใส่ค่าเฉลี่ย downtime/ซ่อมไว้แล้ว ส่วน Subscription Plan ราบเรียบทุกปีและโยน breakdown risk ให้ AERZEN ภายใต้ SLA 24 ชม. ยังไม่นับว่า Plan ได้เครื่อง fleet ใหม่หมุนเวียน ทำให้ส่วนประหยัดค่าไฟ 640,000 บาท/ปี (จากหัวข้อ 2) มักตกอยู่ฝั่ง Plan
4. คิดลดด้วย WACC ไทย — NPV เทียบ NPV
เงินวันนี้มีค่ามากกว่าเงินอนาคต ดังนั้นการเทียบ “ผลรวม 5 ปี” แบบดิบ ๆ จะลำเอียงเข้าข้าง Subscription Plan (ที่จ่ายช้ากว่า) เราจึงคิดลดทุกกระแสด้วย WACC 7% เป็นมูลค่าปัจจุบันสุทธิ (NPV ของต้นทุน):
| ปี | discount factor | CAPEX PV | Subscription PV |
|---|---|---|---|
| 0 | 1.000 | 10.15 | 0 |
| 1 | 0.935 | 1.31 | 2.71 |
| 2 | 0.873 | 1.22 | 2.53 |
| 3 | 0.816 | 1.43 | 2.37 |
| 4 | 0.763 | 1.34 | 2.21 |
| 5 | 0.713 | 1.25 | 2.07 |
| NPV รวม | — | ≈ 16.70 | ≈ 11.89 |
แม้คิดลดแล้ว Subscription Plan ยังต่ำกว่าในกรณีฐานนี้ราว 4.8 ล้านบาท เพราะ CAPEX ก้อนปี 0 ไม่ถูกคิดลด (จ่ายวันนี้) จึงเต็มเม็ดเต็มหน่วย และยังไม่ได้รวม “มูลค่าทางเลือก” ของการไม่ต้องผูกเงินทุน 8.75 ล้านบาทไว้กับสินทรัพย์เดียว — ถ้านำเงินก้อนนั้นไปลงทุนในกิจกรรมหลักที่ให้ผลตอบแทนเหนือ WACC ช่องว่างจะกว้างขึ้นอีก นี่คือเหตุผลที่ rental มักชนะในกิจการที่ทุนหายาก
5. IFRS 16 รายบรรทัด สำหรับ worked example นี้
ตั้งแต่ IFRS 16 มีผล (2019) สัญญาเช่า ≥ 12 เดือนต้องขึ้น right-of-use asset (RoU) + lease liability บนงบแสดงฐานะการเงิน CFO ต้องรู้ว่า worked example ข้างบนกระทบงบอย่างไร:
- งบกำไรขาดทุน: ค่าเช่าเดิม (ทั้งก้อนเป็นค่าใช้จ่าย) ถูกแทนด้วย ค่าเสื่อม RoU + ดอกเบี้ย lease liability → EBITDA สูงขึ้น เพราะค่าเสื่อมและดอกเบี้ยอยู่ใต้ EBITDA
- งบกระแสเงินสด: เงินต้นย้ายไปกิจกรรมจัดหาเงิน ดอกเบี้ยอยู่กิจกรรมดำเนินงาน → operating cash flow ดูดีขึ้น
- อัตราส่วน: gearing สูงขึ้นเล็กน้อย, ROA เจือจางลงนิดหน่อย, ROIC ค่อนข้างคงที่
- ทางเลือกยกเว้น: สัญญา < 12 เดือน หรือ variable payment ได้รับยกเว้น → AERZEN short-term rental และโครงสร้าง Subscription Plan ระยะสั้นบริหารงบได้ยืดหยุ่น
ประเด็นที่ board มักเข้าใจผิด: IFRS 16 ไม่ได้ เปลี่ยนเนื้อแท้เศรษฐกิจหรือกระแสเงินสดของดีล — เปลี่ยนแค่ “การแสดงรายการ” บนงบ ดังนั้น NPV ในหัวข้อ 4 ยังเป็นตัวตัดสินที่ถูกต้อง ส่วนการแยกแยะภาษีควรอิงแนวของ กรมสรรพากร และมาตรฐานบัญชีของ สภาวิชาชีพบัญชี (TFAC)
6. จุดพลิก (break-even) — เปลี่ยนตัวแปรไหนแล้วผลกลับด้าน
worked example หนึ่งกรณีไม่ตอบทุกไซต์ จุดแข็งของ template คือบอกว่า “ตัวแปรไหนพลิกผล” ตาราง sensitivity ต่อไปนี้สรุปทิศทาง:
| ตัวแปร | CAPEX ได้เปรียบเมื่อ | Subscription Plan ได้เปรียบเมื่อ |
|---|---|---|
| ระยะใช้งานแน่นอน | โหลดนิ่ง 24/7 เกิน 7 ปี | ดีมานด์ผันผวน/โครงการชั่วคราว |
| ต้นทุนเงินทุน (WACC) | WACC ต่ำ < 6% | WACC สูง / ทุนหายาก |
| สิทธิ BOI เครื่องจักร | ยกเว้นอากรนำเข้า 100% | ไม่มีสิทธิ / พ้นช่วงยกเว้น |
| ทีมซ่อมบำรุงในองค์กร | มีทีมพร้อม พิสูจน์แล้ว | ต้องการโยน breakdown risk |
| วงรอบเทคโนโลยี | เทคโนโลยีนิ่ง | ต้องการ refresh เป็น IE4 ต่อเนื่อง |
กรณีลูกผสม (hybrid) มักให้คำตอบดีที่สุดเชิงตัวเลข เช่น โหลดฐานเป็น CAPEX + buffer/peak เป็น rental หรือเครื่องหลัก CAPEX + backup ฉุกเฉินแบบ Subscription Plan วิธีหาจุดพลิกที่แม่นที่สุดคือแทนค่าตัวแปรของไซต์จริงลงในตารางหัวข้อ 3–4
7. นำ template ไปใช้กับไซต์ของคุณ
ในการทำ TCO ของไซต์จริง ให้เตรียม 6 ตัวเลข: (1) ขนาดเครื่อง + duty cycle, (2) ชั่วโมงเดินเครื่อง/ปี, (3) อัตราค่าไฟจริงจากบิล, (4) สถานะ BOI + อัตราภาษี, (5) ระยะดีมานด์ที่นิ่ง (ปี), (6) ความถาวรของไซต์ จากนั้นแทนค่าในตารางหัวข้อ 3 และ 4 ทีม AERZEN พร้อมร่วม session กับ CFO + Plant Manager เพื่อทำ TCO 5 ปี/10 ปี + sensitivity + ข้อพิจารณา IFRS 16/BOI ให้เฉพาะกรณี
ขอ TCO worked example สำหรับไซต์ของคุณ
ติดต่อทีมวิศวกร + พาณิชย์ของ AERZEN Rental Thailand เพื่อรับการคำนวณเฉพาะกรณี (ฟรี): สำนักงาน 038-015-488 · สายด่วน 24/7 098-323-2626 · thai@aerzenrental.com · ขอใบเสนอราคา
คำถามที่พบบ่อย — FAQ
ทำไมตาราง cash flow ตัดค่าไฟออก ทั้งที่บอกว่าเป็นก้อนใหญ่ที่สุด?
เพราะถ้าทั้งสองเส้นทางใช้เครื่องประสิทธิภาพเท่ากัน ค่าไฟจะเท่ากันและไม่มีผลต่อการเปรียบเทียบ “ต้นทุนความเป็นเจ้าของ” เราจึงแยกค่าไฟไปวิเคราะห์ในหัวข้อ 2 ต่างหาก แล้วชี้ว่า Subscription Plan ที่หมุนเวียน fleet IE4 ใหม่มักได้ส่วนประหยัดค่าไฟ ~640,000 บาท/ปี ติดมาด้วย
WACC 7% มาจากไหน และถ้าของบริษัทไม่ใช่ 7% ต้องทำอย่างไร?
7% เป็นสมมุติฐานเพื่อสาธิตการคิดลด บริษัทควรใช้ WACC จริงของตน แทนค่า discount factor ใหม่ในตารางหัวข้อ 4 ได้ทันที โดยทั่วไป WACC ยิ่งสูง Subscription Plan ยิ่งได้เปรียบ เพราะ CAPEX ก้อนปี 0 ถูกลงโทษหนักขึ้นจากต้นทุนเงินทุนที่แพง
ตัวเลขเงินในบทความใช้อ้างอิงราคาจริงได้ไหม?
ไม่ได้ — ทุกตัวเลขเป็นสมมุติฐาน illustrative เพื่อสาธิตวิธีคิดเท่านั้น ราคาจริงขึ้นกับขนาดเครื่อง ระยะสัญญา ทำเล และ scope บริการ ขอใบเสนอราคาเฉพาะกรณีที่ 038-015-488 หรือ หน้าขอใบเสนอราคา
เครื่องเป่าลมเติมอากาศควรใช้รุ่นไหนของ AERZEN?
งาน diffused aeration ที่ 0.5–0.7 bar(g) เหมาะกับ BVS (screw blower) และ Delta Hybrid งานปริมาณมาก/ความดันต่ำมักใช้ AT (AerzenTurbo) centrifugal blower ทุกตัวเป็น 100% oil-free ตาม ISO 8573-1 Class 0 จึงไม่มีความเสี่ยงน้ำมันปนเปื้อนลงบ่อชีวภาพ ทีมวิศวกรช่วยเลือกจุดทำงานที่ specific power ต่ำสุดได้
IFRS 16 ทำให้ rental เสียเปรียบทางบัญชีหรือไม่?
ไม่ — IFRS 16 เปลี่ยนแค่การแสดงรายการ (RoU asset + lease liability) ไม่เปลี่ยนกระแสเงินสดหรือเนื้อแท้เศรษฐกิจ NPV ในหัวข้อ 4 จึงยังเป็นตัวตัดสินที่ถูกต้อง สัญญา < 12 เดือนยังได้รับยกเว้นไม่ต้องขึ้นงบ
อ่านต่อ — For further reading
ติดต่อ AERZEN Rental Thailand: สำนักงาน 038-015-488 · สายด่วน 24/7 098-323-2626 · thai@aerzenrental.com · aerzenrentalth.com
Last technical review: 2026-06-04
✍️ เกี่ยวกับผู้เขียน
ภราดร วรรณสังข์ (Paradorn Wannasung)
Marketing Communication Specialist · นิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์)
ภราดร (Paradorn) เป็นผู้ดูแลด้านการสื่อสารการตลาดของ AERZEN Rental Thailand จบนิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์) เชี่ยวชาญด้านอุตสาหกรรม B2B ในประเทศไทย มีประสบการณ์การสร้างแบรนด์และคอนเทนต์ในกลุ่มอุตสาหกรรมของไทย
ติดต่อ: pwa@aerzenrental.com · LinkedIn
บทความที่เกี่ยวข้อง
Blower Noise Control: Acoustic Enclosure Design และมาตรฐาน OSHA / Thai
Blower noise control...
อ่านต่อ →หัวข้อหลัก: เช่าหรือซื้อ เปรียบเทียบ CAPEX กับ OPEX