TFRS 16 เช่า Compressor และ Blower: การจัดประเภท ROU Asset ขั้นตอนคำนวณ Short-Term Exemption 12 เดือน และแนวทาง Off-Balance-Sheet สำหรับ Subscription Plan
- TFRS 16 กำหนดให้ทุกสัญญาเช่า compressor/blower > 12 เดือน ต้องรับรู้ Right-of-Use (ROU) asset และ lease liability บน balance sheet ตั้งแต่ Day 1
- Short-term exemption 12 เดือน ใช้ได้เฉพาะเมื่อ ระยะเช่าทั้งหมด (รวม renewal option ที่ reasonably certain) ไม่เกิน 12 เดือน — การคิดเพียงระยะเริ่มต้นโดยไม่รวม renewal เป็นข้อผิดพลาดที่พบบ่อย
- Subscription Plan แบบ all-inclusive อาจจัดเป็น service contract (ไม่ใช่ lease) และยกเว้นจาก TFRS 16 ได้ — ขึ้นกับว่าสัญญามี “right to substitute” ที่แท้จริง และผู้ให้บริการยังคงควบคุม asset หรือไม่
TFRS 16 บังคับใช้กับบริษัทไทยที่ใช้มาตรฐาน TFRS เต็มรูปแบบตั้งแต่รอบบัญชีที่เริ่มต้น 1 มกราคม พ.ศ. 2563 เป็นต้นไป ผลกระทบที่เห็นได้ชัดต่อโรงงานอุตสาหกรรมคือ สัญญาเช่า compressor, blower, และ air system ที่เคยบันทึกเป็น operating expense ตรงภายใต้ TAS 17 เก่า — ต้องถูกนำมาวิเคราะห์ใหม่ทั้งหมด บทความนี้ไม่ใช่ภาพรวมเรื่อง TFRS 16 ทั่วไป (สำหรับ CFO overview อ่าน คู่มือ TFRS 16 ฉบับ CFO และทีมบัญชีของเรา) — แต่เป็นคู่มือเชิงปฏิบัติที่เจาะเฉพาะ สัญญาเช่า compressor และ blower สำหรับทีมบัญชีโรงงานที่ต้องการความชัดเจนในการคำนวณ ROU asset ตั้งแต่ Day 1, วิธีนับ 12 เดือนที่ถูกต้อง, ตัวชี้วัดที่ใช้แยก lease ออกจาก service contract, และเงื่อนไขที่ทำให้ Subscription Plan แบบ all-inclusive ของ AERZEN อาจผ่านเกณฑ์ off-balance-sheet ได้
เดือน — เกณฑ์ short-term exemption (ต้องนับ renewal ด้วย)
ตัวชี้วัด lease-vs-service ที่ตรวจสอบทุกสัญญา
ปีบังคับใช้ TFRS 16 ไทย (มาตรฐาน TFRS เต็มรูปแบบ)
Incremental Borrowing Rate — ใช้เมื่อ implicit rate คำนวณไม่ได้
เหตุใดทีมบัญชีโรงงานต้องเข้าใจ TFRS 16 อย่างลึกซึ้ง
ในยุค TAS 17 การเช่า blower 18 เดือนเป็นเรื่องเรียบง่าย: บันทึกค่าเช่าเป็น operating expense ทุกเดือน ไม่มีอะไรบน balance sheet เพิ่มเติม TFRS 16 เปลี่ยนหลักการนี้โดยสิ้นเชิง — ยกเว้นเฉพาะสัญญาที่ผ่านเกณฑ์ exemption เท่านั้น
ผลกระทบต่อโรงงานอุตสาหกรรมที่ใช้ระบบ compressed air มีนัยสำคัญใน 4 มิติ:
- Balance sheet expansion — ROU asset และ lease liability ปรากฏขึ้นพร้อมกัน ทำให้ total assets และ total liabilities เพิ่มขึ้น
- Debt/Equity ratio ปรับตัว — lease liability นับเป็นหนี้ประเภทหนึ่ง กระทบ leverage ratio ที่ธนาคารและนักลงทุนติดตาม
- EBITDA สูงขึ้น P&L ต่ำกว่าที่คาด — ค่าเช่าที่เคยเป็น OPEX แยกออกเป็น depreciation + interest expense ทั้งสองรายการอยู่ ใต้ EBITDA line แต่ net profit ต่ำกว่าในช่วงต้นเพราะ front-loaded interest
- Financial covenants — ถ้าสัญญาเงินกู้กำหนด Net Debt/EBITDA หรือ Debt/Equity ไว้ การเพิ่ม lease liability อาจกระทบเงื่อนไขเหล่านั้น
การเข้าใจว่าสัญญาเช่า compressor/blower แต่ละฉบับเข้าเกณฑ์ TFRS 16 หรือไม่ — และถ้าเข้าเกณฑ์ต้องคำนวณอย่างไร — จึงเป็นงานที่ไม่อาจผัดวันประกันพรุ่ง
บทความนี้อ้างอิง IFRS 16 Leases (IASB) ซึ่งสภาวิชาชีพบัญชีในพระบรมราชูปถัมภ์ (FAP Thailand) รับเป็น TFRS 16 โดยมีผลบังคับใช้สำหรับรอบบัญชีที่เริ่มต้น 1 มกราคม 2563 เป็นต้นไป เนื้อหาในบทความเป็น educational reference — ทีมบัญชีควรปรึกษาผู้สอบบัญชีสำหรับการตัดสินใจเฉพาะ
ขั้นแรก: “Identified Asset” ใน Compressor/Blower Contract
ก่อนจะถามว่า “ต้องทำ ROU asset ไหม” ต้องตอบคำถามพื้นฐานก่อน: สัญญาฉบับนี้มี “identified asset” หรือไม่? เพราะ TFRS 16 บังคับใช้เฉพาะสัญญาที่ประกอบด้วยการให้ใช้ identified asset
สัญญาเช่า compressor/blower มี identified asset เมื่อ:
- สัญญาระบุหมายเลขเครื่อง (serial number), รุ่น, หรือ asset อย่างชัดเจน (explicit identification)
- แม้ไม่ระบุชัดเจน แต่ผู้ให้บริการไม่มีสิทธิ์จริงในการสับเปลี่ยน asset ได้โดยอิสระ — เช่น เครื่องถูกติดตั้งในห้องเครื่องที่ผู้เช่าออกแบบ ไม่สามารถถอดสับเปลี่ยนได้โดยง่าย
- หรือ ผู้ให้บริการมีสิทธิ์สับเปลี่ยน แต่จะไม่ได้ประโยชน์ทางเศรษฐกิจจากการสับเปลี่ยน (TFRS 16 ย่อหน้า B14)
ถ้าสัญญากำหนดให้ผู้ให้บริการ มีสิทธิ์จริง ในการเปลี่ยน asset ได้ตลอดเวลา (และการเปลี่ยนนั้นไม่ใช่เพราะ failure หรือ maintenance) และผู้ให้บริการได้ประโยชน์ทางเศรษฐกิจจากการเปลี่ยน (เช่น ส่งเครื่องเก่ากว่าไปแทน) — identified asset ไม่มีอยู่จริง สัญญาเป็น service ไม่ใช่ lease และ TFRS 16 ไม่บังคับใช้ หัวข้อ Lease vs Service Distinction Test ด้านล่างอธิบายการประเมินนี้ในรายละเอียด
Short-Term Exemption: กติกา 12 เดือนที่เข้าใจผิดบ่อยที่สุด
TFRS 16 ย่อหน้าที่ 5(a) และ B34 อนุญาตให้กิจการเลือกใช้ข้อยกเว้น short-term lease สำหรับสัญญาที่มี lease term ไม่เกิน 12 เดือน นับจาก commencement date โดย:
- บันทึกค่าเช่าเป็น operating expense ตรง (ไม่ต้องรับรู้ ROU asset หรือ lease liability)
- เปิดเผยใน notes to financial statements ว่าใช้ short-term exemption และแสดงยอด short-term lease expense
3 ข้อผิดพลาดที่พบบ่อยในการนับ 12 เดือน
นับแค่ระยะเริ่มต้นโดยไม่รวม Renewal Option
TFRS 16 ย่อหน้า B34 กำหนดให้ประเมิน lease term รวมช่วงที่ lessee มี “reasonable certainty” ว่าจะใช้สิทธิ์ต่ออายุหรือไม่ยกเลิกสัญญา ถ้าสัญญาเช่า 9 เดือนแต่มีตัวเลือกต่อ 6 เดือน และมีเหตุผลเชิงเศรษฐกิจชัดเจนว่าจะต่อ (เช่น ยังไม่มีเครื่องถาวร) → lease term = 15 เดือน → เกินเกณฑ์ → ใช้ exemption ไม่ได้
ไม่ประเมินใหม่เมื่อมีเหตุการณ์สำคัญ
TFRS 16 ย่อหน้า 20 กำหนดให้ทบทวน lease term ใหม่เมื่อมี significant event หรือเปลี่ยนแปลงสาระสำคัญ เช่น โรงงานได้รับออเดอร์ระยะยาวใหม่ทำให้ “reasonable certainty” ต่อสัญญาสูงขึ้น ต้องประเมินและปรับ lease term ใหม่
นำ Short-Term Exemption มาใช้กับสัญญาที่มี Purchase Option
ถ้าสัญญาเช่ามีสิทธิ์ซื้อ (purchase option) แม้ระยะสัญญา ≤ 12 เดือน TFRS 16 ถือว่าไม่ใช่ short-term lease โดย nature และ short-term exemption ใช้ไม่ได้เลย (ย่อหน้า B34(b))
เมื่อทำสัญญาเช่า compressor/blower ระยะสั้น ให้ระบุ “ระยะเช่า” ในเอกสารสัญญาอย่างชัดเจน แยก initial term จาก renewal option โดย renewal ควรเป็น option แบบเลือกได้ (ไม่ใช่อัตโนมัติ) และไม่ควรมีบทลงโทษทางการเงินหากไม่ต่อสัญญา เพื่อให้ประเมิน “reasonable certainty” ได้ชัดเจน
ขั้นตอนคำนวณ ROU Asset และ Lease Liability ทีละขั้น
เมื่อตรวจสอบแล้วว่าสัญญาเข้าเกณฑ์ TFRS 16 (มี identified asset, lease term > 12 เดือน, ไม่มี purchase option ที่เข้าเกณฑ์ยกเว้น) กระบวนการบันทึกบัญชีมี 4 ขั้นตอนหลัก:
กำหนด Lease Payments
รวบรวม lease payments ที่ต้องจ่ายตลอดอายุสัญญา ได้แก่: ค่าเช่ารายงวดที่ fixed, ค่าเช่า variable ที่อ้างอิงกับ index หรือ rate (ณ commencement date), residual value guarantee (ถ้ามี), และค่า penalty ถ้าไม่ใช้สิทธิ์ terminate ในช่วงที่ lease term ครอบคลุม ค่าเช่าที่เป็น service component (เช่น ค่า maintenance ที่แยกรายการชัดเจน) ไม่นับ รวมใน lease payment
เลือก Discount Rate
ใช้ interest rate implicit in the lease ก่อน (อัตราที่ทำให้ present value ของ lease payments + residual value = fair value ของ asset + initial direct costs ของผู้ให้เช่า) ถ้าคำนวณไม่ได้ ใช้ incremental borrowing rate (IBR) ซึ่งคืออัตราดอกเบี้ยที่กิจการต้องจ่ายหากกู้เงินซื้อ asset คล้ายกันในช่วงเวลาเดียวกัน สำหรับโรงงานในไทย IBR มักอ้างอิงจากอัตราดอกเบี้ยเงินกู้ MLR/MOR ของธนาคารที่ใช้ ± spread ตาม creditworthiness และระยะอายุสัญญา
คำนวณ Lease Liability เริ่มต้น
Lease liability เริ่มต้น = Present Value ของ lease payments ทั้งหมดตลอดอายุสัญญา คิดลดด้วย discount rate ที่เลือก
คำนวณ ROU Asset เริ่มต้น
ROU asset เริ่มต้น = lease liability เริ่มต้น + lease payments ที่ชำระก่อน/ณ commencement date + initial direct costs ของ lessee − lease incentives ที่ได้รับจาก lessor จากนั้น ROU asset ตัดค่าเสื่อมราคา (depreciate) ตลอดอายุสัญญา (หรืออายุประโยชน์เชิงเศรษฐกิจถ้าสั้นกว่า) ส่วน lease liability ลดลงด้วยการชำระค่าเช่า และเพิ่มด้วย interest expense ทุกงวด
ตัวอย่างการคำนวณ (Illustrative — ตัวเลขสมมติเพื่อการศึกษา)
หมายเหตุ: ตัวเลขทุกตัวในกล่องนี้เป็นตัวเลขสมมติที่ยกมาเพื่อสาธิตวิธีบันทึกบัญชีตาม TFRS 16 เท่านั้น ไม่ใช่อัตราค่าเช่าของ AERZEN Rental Thailand และไม่ควรใช้อ้างอิงในการประเมินงบประมาณ — กรุณาขอใบเสนอราคาจริงสำหรับเครื่องและเงื่อนไขที่ตรงกับงานของคุณ
Lease vs Service Distinction Test — 5 ตัวชี้วัดสำหรับสัญญาเช่าเครื่องจักร
TFRS 16 ย่อหน้า B13–B20 กำหนดกรอบการประเมินว่าสัญญา “ประกอบด้วย lease” หรือเป็นเพียง “service contract” หัวใจคือคำถามว่า: ลูกค้า (lessee) มีสิทธิ์ควบคุมการใช้งาน identified asset ตลอดระยะสัญญาหรือไม่?
“สิทธิ์ควบคุม” ในบริบทนี้หมายถึง ทั้งสองข้อ ต่อไปนี้ต้องเป็นจริงพร้อมกัน:
- ลูกค้ามีสิทธิ์ได้รับ substantially all economic benefits จากการใช้ asset ตลอดระยะเวลา
- ลูกค้ามีสิทธิ์กำหนด how and for what purpose asset ถูกใช้งาน
5 ตัวชี้วัดที่ใช้ประเมินสัญญาเช่า Compressor/Blower
- Identified asset ชัดเจน?
ตรวจสอบว่าสัญญาระบุ serial number หรือ asset tag ของเครื่อง หรือมีเงื่อนไขที่ทำให้ substitution ในทางปฏิบัติเป็นไปไม่ได้ (เช่น ติดตั้งถาวรในห้อง utility ที่ออกแบบเฉพาะ) - Right to Substitute — ผู้ให้บริการมีสิทธิ์จริงหรือเปล่า?
ถ้าผู้ให้บริการมีสิทธิ์สับเปลี่ยน asset โดยไม่ขอความยินยอมลูกค้า และ ได้ประโยชน์ทางเศรษฐกิจจากการสับเปลี่ยน → ไม่มี identified asset → สัญญาเป็น service - ลูกค้าได้รับ substantially all economic benefits?
Output ทั้งหมดจากเครื่อง (อากาศอัด, compressed air) ตกเป็นของลูกค้า ไม่แบ่งกับผู้อื่น → ตอบ Yes → ส่วนหนึ่งของ lease indicator - ลูกค้ากำหนด how and for what purpose ได้?
ลูกค้าสามารถตัดสินใจได้ว่าจะเปิดเครื่องเมื่อไร เดินเครื่องที่ flow rate เท่าไร ใช้ air สำหรับกระบวนการใด โดยไม่ต้องขออนุมัติผู้ให้บริการทุกครั้ง → Yes = lease indicator ที่แข็งแกร่ง - Asset ออกแบบมาเฉพาะสำหรับโครงการนี้?
ถ้า asset ถูก customize เพื่อลูกค้ารายนี้โดยเฉพาะ ผู้ให้บริการไม่สามารถนำไปให้ลูกค้ารายอื่นได้อย่างมีประสิทธิภาพ → เสริมว่ามี identified asset
Subscription Plan All-Inclusive: เส้นทางสู่ Off-Balance-Sheet
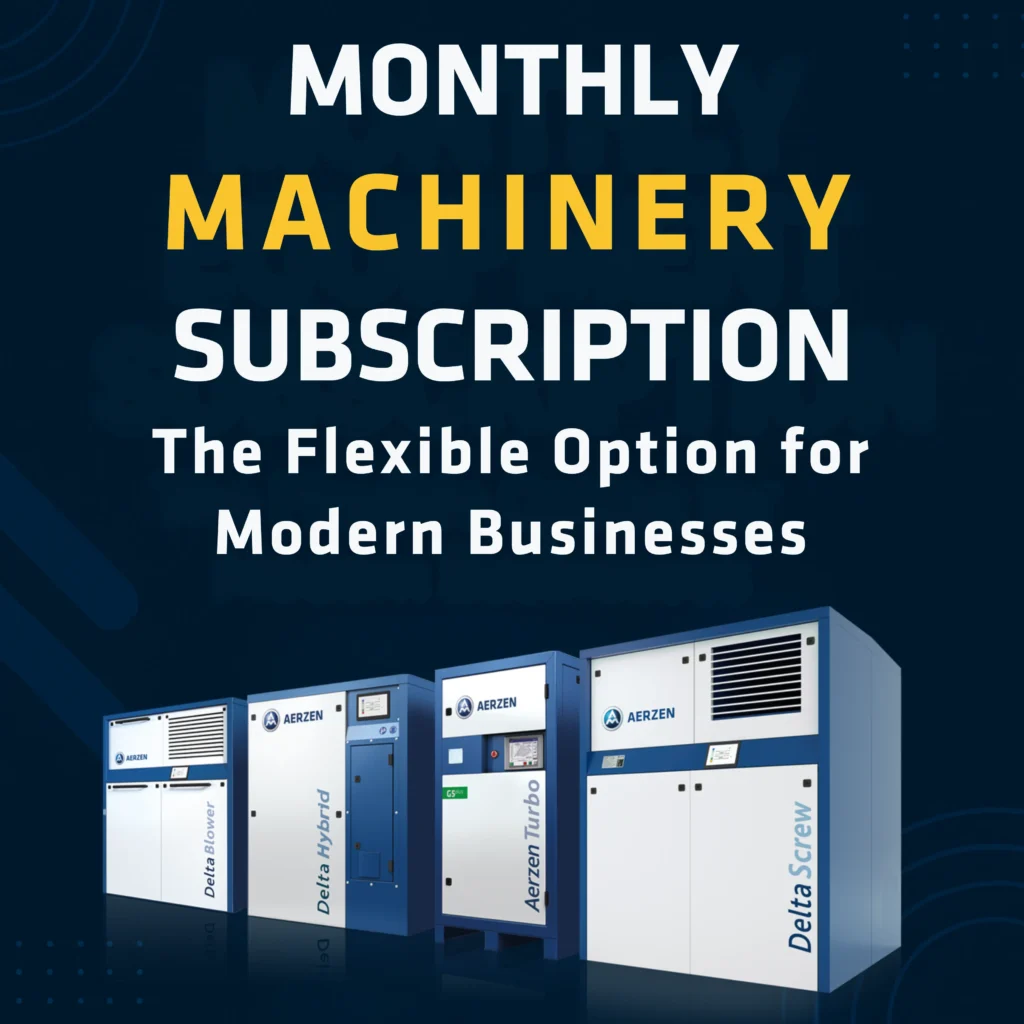
AERZEN Rental Thailand เสนอ Subscription Plan แบบ all-inclusive ที่รวม equipment, maintenance, monitoring, และ support ไว้ในค่าบริการรายเดือนเดียว โครงสร้างนี้มีคุณสมบัติที่สำคัญในมุม TFRS 16: หาก AERZEN (ในฐานะผู้ให้บริการ) ยังคงควบคุม asset และมีสิทธิ์จริงในการสับเปลี่ยนเครื่องได้โดยไม่จำกัด สัญญาอาจผ่านการพิจารณาว่าเป็น service contract ไม่ใช่ lease
เงื่อนไขที่ทำให้ Subscription Plan ผ่านเกณฑ์ Service (Off-Balance-Sheet)
ผู้ให้บริการมีสิทธิ์สับเปลี่ยน asset ได้จริงเมื่อ: (a) ผู้ให้บริการมีความสามารถในทางปฏิบัติที่จะสับเปลี่ยน asset ทางเลือกได้ตลอดระยะเวลาที่ใช้งาน; และ (b) ผู้ให้บริการได้ประโยชน์ทางเศรษฐกิจจากการสับเปลี่ยน (เช่น ประสิทธิภาพในการบริหาร fleet หรือนำ asset ไปให้บริการลูกค้ารายอื่นที่ทำกำไรมากกว่า)
สำหรับ Subscription Plan ที่มีโครงสร้างเหมาะสม AERZEN ยังคงควบคุมและรับผิดชอบ asset ตลอดระยะสัญญา สามารถส่งเครื่องรุ่นเทียบเคียงหรือเครื่องจาก fleet อื่นมาให้บริการได้เมื่อจำเป็น (เพื่อ maintenance หรือ upgrade) โดยไม่กระทบความต่อเนื่องของการให้บริการ ลูกค้าซื้อ “compressed air as a service” — ไม่ใช่สิทธิ์ใช้ compressor เครื่องใดเครื่องหนึ่งโดยเฉพาะ
สิ่งที่ทีมบัญชีต้องตรวจสอบในสัญญา Subscription Plan
- สัญญา ไม่ระบุ serial number หรือ asset identifier ที่เฉพาะเจาะจง (หรือมีข้อกำหนดชัดเจนว่าผู้ให้บริการสามารถเปลี่ยนเครื่องได้)
- มีบทบัญญัติ right to substitute ที่ชัดเจนว่าผู้ให้บริการสามารถเปลี่ยน asset ได้ตามดุลยพินิจ
- สัญญาไม่ให้สิทธิ์ลูกค้า กำหนด how and for what purpose ในระดับที่ถือเป็น control ตาม TFRS 16 — ลูกค้ากำหนดเพียงว่าต้องการ compressed air ปริมาณและแรงดันเท่าไร ไม่ได้กำหนดวิธีดำเนินการของผู้ให้บริการ
- Output เป็น performance target (flow rate, pressure, uptime SLA) — ไม่ใช่สิทธิ์ใช้เครื่องจักรเฉพาะ
- ค่าบริการ แยกไม่ออก ระหว่างค่าเช่า asset กับค่า service อย่างชัดเจน (bundled service fee)
ไม่มีสูตรสำเร็จที่ทำให้ทุก Subscription Plan ผ่านเกณฑ์ service อัตโนมัติ Substance ของสัญญาแต่ละฉบับมีความสำคัญมากกว่า form ทีมบัญชีควรทบทวนเงื่อนไขสัญญาร่วมกับผู้สอบบัญชีเพื่อยืนยัน classification ที่ถูกต้อง AERZEN ยินดีให้ข้อมูลเชิงวิศวกรรมเกี่ยวกับโครงสร้าง fleet management และ substitution capability เพื่อสนับสนุนการประเมินของทีมบัญชี ติดต่อได้ที่ thai@aerzenrental.com
ตารางเปรียบเทียบ: 3 โครงสร้างสัญญา → 3 การบันทึกบัญชี
เพื่อให้เห็นภาพรวมอย่างชัดเจน ตารางต่อไปนี้แสดงผลกระทบ TFRS 16 ของโครงสร้างสัญญาเช่า compressor/blower 3 แบบ:
| เกณฑ์การประเมิน | โครงสร้าง A: Spot Rental 3 เดือน | โครงสร้าง B: Lease 18 เดือน | โครงสร้าง C: Subscription Plan All-Inclusive 24 เดือน |
|---|---|---|---|
| Identified asset? | ใช่ (ระบุรุ่น) | ใช่ (ระบุ S/N) | อาจจะ / ขึ้นกับสัญญา |
| Right to substitute? | ไม่มี | ไม่มี | AERZEN มีสิทธิ์ (ถ้าสัญญาระบุ) |
| Lease term ≤ 12 เดือน? | ใช่ (3 เดือน) | ไม่ (18 เดือน) | N/A — ประเมินก่อนว่าเป็น lease หรือ service |
| Short-term exemption | ใช้ได้ (ถ้าไม่มี renewal ที่ reasonably certain) | ใช้ไม่ได้ | N/A — ถ้าเป็น service ก็ไม่ต้องใช้ exemption |
| TFRS 16 Treatment | OPEX ตรง (short-term exemption) | ROU asset + Lease liability (บน balance sheet) | OPEX ตรง (service) หรือ ROU asset — ขึ้นกับ substance |
| Balance sheet impact | ไม่มี | เพิ่ม assets และ liabilities | ไม่มี (ถ้าผ่านเกณฑ์ service) |
| P&L — ค่าใช้จ่าย | Operating expense | Depreciation + Interest expense | Operating expense (service fee) |
| EBITDA Effect | ลดลง (ค่าเช่าหักก่อน EBITDA) | เพิ่มขึ้น (D&A + Interest อยู่ใต้ EBITDA) | ลดลง (service fee หักก่อน EBITDA) |
| Notes Disclosure | Short-term lease expense | ROU asset, lease liability, maturity analysis | Service expense (ถ้าเป็น service contract) |
การเลือกโครงสร้างสัญญาที่เหมาะสมกับเป้าหมายทางการเงินของกิจการ ไม่ได้หมายความว่า “เลือกแบบที่บันทึกบัญชีน้อยที่สุด” แต่หมายถึงการเลือกโครงสร้างที่ตอบโจทย์ operational ได้จริง และ สะท้อน economic substance อย่างถูกต้องในงบการเงิน สำหรับบริบท TCO และ CAPEX vs OPEX ในมุม CFO อ่านเพิ่มเติมที่ เช่าหรือซื้อ compressor — กรอบ TCO และการตัดสินใจ CAPEX vs OPEX สำหรับโรงงานไทย
คำถามที่พบบ่อยจากทีมบัญชีโรงงาน
ถ้าสัญญาเช่า compressor 11 เดือนแต่มี option ต่อ 6 เดือนเพิ่ม ยังใช้ short-term exemption ได้ไหม?
ไม่ได้ ถ้ามีเหตุผลทางเศรษฐกิจที่ชัดเจนว่าจะต่อ TFRS 16 ย่อหน้า B34 กำหนดให้ประเมิน lease term รวม optional extension ทุกช่วงที่ lessee มี “reasonable certainty” ว่าจะต่อ ถ้า 11 + 6 = 17 เดือน และงานผลิตยังไม่เสร็จหรือยังไม่มีเครื่องถาวรมาทดแทน → reasonable certainty สูง → lease term = 17 เดือน → เกิน 12 เดือน → ต้องรับรู้ ROU asset และ lease liability
แนวทางป้องกัน: ถ้าต้องการใช้ short-term exemption จริงๆ ให้แน่ใจว่า term เริ่มต้นบวก ทุก renewal option ที่ reasonably certain รวมกันไม่เกิน 12 เดือน และมีเอกสารประกอบว่าไม่ได้มี reasonable certainty จะต่อสัญญา
สัญญา Subscription Plan ที่ AERZEN สามารถสับเปลี่ยนเครื่องได้ — นับเป็น service ไม่ใช่ lease ได้ไหม?
อาจได้ ขึ้นกับ substance ของสัญญา ถ้า AERZEN มีสิทธิ์เปลี่ยน asset ที่ใช้ในการให้บริการได้โดยไม่ขึ้นกับการยินยอมของลูกค้า — และการเปลี่ยนนั้นไม่ใช่เพราะ failure หรือ scheduled maintenance — TFRS 16 ย่อหน้า B14 ถือว่า identified asset ไม่มีอยู่จริง สัญญาจึงเป็น service contract ไม่ใช่ lease
ทีมบัญชีควรตรวจข้อสัญญาที่ระบุ “right to substitute” โดยเฉพาะและขอผู้ตรวจสอบบัญชียืนยัน substance ก่อนตัดสิน เพราะ substance เหนือ form ตาม TFRS ทั้งสิ้น
คำนวณ lease liability เริ่มต้นอย่างไร และต้องใช้ discount rate อะไร?
Lease liability เริ่มต้น = Present Value ของ lease payments ที่เหลือตลอดระยะสัญญา คิดลดด้วย interest rate implicit in the lease (ถ้าคำนวณได้) หรือ incremental borrowing rate (IBR) ของกิจการ
IBR สำหรับโรงงานในไทยมักอ้างอิงจากอัตราดอกเบี้ยเงินกู้ระยะยาวของธนาคารที่ใช้งาน บวก spread ตาม creditworthiness และอายุสัญญา ตัวเลข IBR ควรได้รับการยืนยันจากทีมการเงินและผู้สอบบัญชีก่อนใช้งาน
ROU asset และ lease liability ต้องเปิดเผยอะไรใน notes to financial statements?
TFRS 16 กำหนดให้เปิดเผยอย่างน้อย:
- Depreciation charge ของ ROU asset แยกตาม asset class
- Interest expense จาก lease liability
- ยอดคงเหลือ ROU asset เปิด-ปิดงวด (carrying amount)
- Maturity analysis ของ lease liability แยกตามช่วง: ไม่เกิน 1 ปี, 1–5 ปี, มากกว่า 5 ปี
- Total cash outflow สำหรับ leases ในงวด
- Short-term lease expense (สำหรับสัญญาที่ใช้ exemption)
- ค่าเช่า variable lease payments ที่ไม่ได้รวมในการวัด lease liability
เช่า BVO blower 3 ชุดพร้อมกัน ต้องทำ portfolio approach หรือแยกทีละ asset?
TFRS 16 ย่อหน้า B1–B8 อนุญาตให้ใช้ portfolio approach ได้หากผลลัพธ์ไม่ต่างจากการทำทีละ contract อย่างมีนัยสำคัญ ถ้า 3 ชุดมีเงื่อนไขเหมือนกันทุกประการ (อายุสัญญา ค่าเช่า เงื่อนไขเหมือนกัน) สามารถรวมเป็น portfolio เดียวได้ ถ้าชุดใดมีเงื่อนไขต่างออกไป (เช่น ระยะสัญญาหรือค่าเช่าต่างกัน) ควรแยก contract และทำ calculation แยก
บริษัทที่ใช้มาตรฐาน NPAEs ต้องทำ ROU asset เหมือน TFRS 16 ไหม?
ไม่ต้อง บริษัทที่ใช้ TFRS for NPAEs (Non-Publicly Accountable Entities) ยังคงปฏิบัติตามหลักเดิม operating lease = OPEX ตรง ไม่ต้องรับรู้ ROU asset หรือ lease liability บน balance sheet TFRS 16 บังคับใช้เฉพาะกิจการที่ใช้ TFRS เต็มรูปแบบ (บริษัทจดทะเบียน + บริษัทที่เลือกนำมาใช้)
ต้องการข้อมูลเพิ่มเติมสำหรับทีมบัญชีและ CFO
AERZEN Rental Thailand ให้ข้อมูลเชิงวิศวกรรมและโครงสร้างสัญญาที่สนับสนุนการวิเคราะห์ TFRS 16 ของทีมบัญชี — ตั้งแต่รายละเอียด fleet management ไปจนถึงเงื่อนไข Subscription Plan
AERZEN ออกแบบและผลิต blower มาตั้งแต่ปี 1864 — 160 ปีของวิศวกรรมเยอรมันรองรับทุกข้อกำหนดทางเทคนิคและสัญญา
ขอใบเสนอราคา / Request a Quote
สายด่วน: 098-323-2626
ออฟฟิศ: 038-015-488
Last technical review: 2026-06-03 |
มาตรฐานอ้างอิง: TFRS 16 (FAP Thailand) / IFRS 16 (IASB) |
IASB IFRS 16 Leases
|
สภาวิชาชีพบัญชีในพระบรมราชูปถัมภ์ (FAP Thailand)
|
เนื้อหาเป็น educational reference — ปรึกษาผู้สอบบัญชีสำหรับการตัดสินใจเฉพาะกิจการ
✍️ เกี่ยวกับผู้เขียน
ภราดร วรรณสังข์ (Paradorn Wannasung)
Marketing Communication Specialist · นิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์)
ภราดร (Paradorn) เป็นผู้ดูแลด้านการสื่อสารการตลาดของ AERZEN Rental Thailand จบนิเทศศาสตรมหาบัณฑิต (การสื่อสารการตลาดและแบรนด์) เชี่ยวชาญด้านอุตสาหกรรม B2B ในประเทศไทย มีประสบการณ์การสร้างแบรนด์และคอนเทนต์ในกลุ่มอุตสาหกรรมของไทย
ติดต่อ: pwa@aerzenrental.com · LinkedIn